房贷放宽至40年!底层逻辑大多数人没看懂
重要前提:40年是贷款上限,不是强制必须贷40年,20、25、30年依旧可以选;存量老房贷不能直接改成40年,只有还款困难协商展期,合计期限才不超过40年 。很多人只看到“月供变低”或者“还债到70岁”两个极端,却忽略政策背后时代大环境的变化。
一、为什么要把房贷上限从30年拉长到40年?4个底层逻辑
逻辑1:居民收入逻辑变了,旧的30年框架已经跟不上现实
过去30年房贷的底层假设:年轻人参加工作,收入一路上涨,中年阶段压力最大,临近退休把债务结清。
现在现实发生改变:收入增速放缓,年轻人起步工资不高,但房价基数依旧高。
同样一套房子,30年月供压得生活喘不过气,很多刚需想买,但月供扛不住,直接被拦在门外。
拉长年限本质:用时间换现金流,把短期巨大月供压力,分摊到更长人生周期里面,让刚需“敢贷、能贷” 。
举例:贷款100万,利率3%,等额本息
- 30年:月供4216元,总利息51.8万
- 40年:月供3580元,每月少还636元,总利息71.8万
每月压力下降,但代价是总利息多出20万左右。不是天上掉福利,是成本往后转移。
逻辑2:配合房地产新模式改革,不是单纯刺激房价上涨
这次不是单独把年限拉长,是一整套信贷制度改革同步落地:
1. 房贷最长40年;
2. 债务收入比上限55%上调至60%;
3. 预售房要竣工备案之后才放款,落实先交房,后还贷,解决烂尾“没拿到房还要还钱”的痛点 。
过去房地产是高周转、高杠杆模式;现在转向存量时代。
拉长房贷,是制度配套,目的是激活合理自住需求,消化存量房源,推动楼市软着陆,并不是鼓励炒房推高房价。
逻辑3:人口寿命变长,退休年龄延后,债务周期也要匹配生命周期
二三十年前,人均预期寿命短,多数人55‑60岁退休,30年贷款刚好覆盖工作阶段。
现在人均寿命提升,未来退休年龄逐步延后,很多人60多岁依旧有收入或者退休金。
政策层面认为:还款周期可以适度向后延伸,不再严格卡死60岁必须还清房贷。
⚠️但不等于鼓励大家老老实实还到70岁,提前还款通道一直开放,收入变好可以随时缩短实际还款年限 。
逻辑4:银行视角:风险可控前提下,增加产品弹性
对银行来说,40年不是要求每笔贷款都批40年。
银行会审核年龄、收入流水,年龄偏大的客户,很难批到40年。
它只是多一个工具:年轻稳定刚需,可以选择拉长年限;收入强的,依旧可以选短年限,丰富产品选项。
二、网上两种极端误区,一定要分清
❌误区1:国家鼓励所有人贷40年,以后买房都要还到老
真相:只是上限放开,选择权在购房者。能扛住30年月供,优先选30年。40年最佳用法是“过渡工具”,以后有钱提前还本金,不要打算完整扛满40年。
❌误区2:40年房贷=大水漫灌,房价马上大涨
真相:同步配套先交房后放贷、房企资金强监管,约束开发端;只是降低自住群体的入场门槛,不是刺激炒房。
❌误区3:手里老房贷,可以直接找银行改成40年少还钱
真相:正常情况下存量房贷不能直接改长;只有失业、重病等还款困难,协商债务重组,新旧合计才最多40年,不是随便操作 。
三、什么样的人适合选40年?什么样的人坚决避开
适合:
1. 22‑28岁年轻刚需,当下收入有限,但未来收入有上涨空间;先用低月供保住生活质量,后续收入上涨就提前还款。
2. 家庭开支大,育儿赡养老人,需要保留大量现金流,不想把绝大多数收入砸进房贷。
❌谨慎/不建议:
1. 35岁以上再选40年,很容易把债务直接拖进退休阶段,退休之后收入下降,挤压养老生活。
2. 收入不稳定、没有家庭兜底,不要单纯为了月供数字好看,把杠杆拉满。
3. 投资炒房:总利息大幅增加,持有成本抬高,并不划算。
四、普通人实操忠告
1. 不要只看每月月供,一定要算总账,看清多出来的总利息;
2. 月供尽量控制家庭收入40%以内,不要把审批60%的上限当成自己的舒适线;
3. 如果选择40年,心里要有提前还款规划,不能摆烂躺平还满40年;
4. 优先现房,规避交付风险,新政的红利和风险要一起看。
总结:放宽40年房贷,不是给大家送福利,是时代变化下的制度适配。
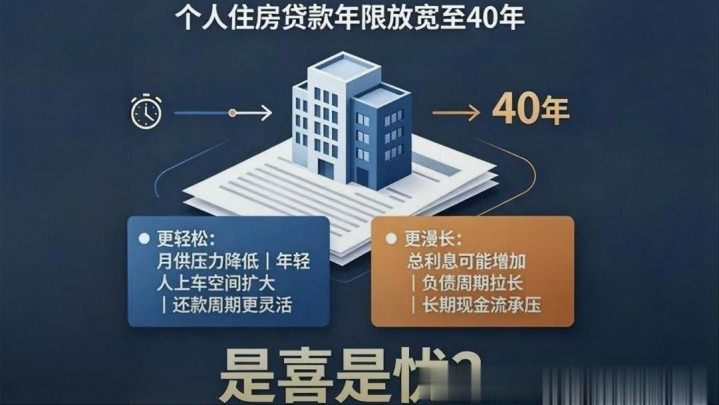
它解决的是“当下月供太重”的痛点,但把成本、不确定性转移到未来几十年。工具本身中性,好坏完全看个人年龄、收入和家庭抗风险能力。
恒正网配资提示:文章来自网络,不代表本站观点。